近期,屈臣氏在长春红旗街万达广场开出了中国内地首家“香氛🧰主题顾客体验”空间。
《美浪🧰》留意到,这家门店打破了传统的货架陈列,融入了实验室和现代艺术元素,用明亮色调与幻彩光影营造出“流动的香气”氛围。除了国内外香水、家居及车载香氛🧰,现场还配有香氛🧰工作坊与DIY体验。
按照规划,屈臣氏想在年底前完成内地1500家门店的升级,把传统卖场变成集探索、试用与互动于一体的体验空间。
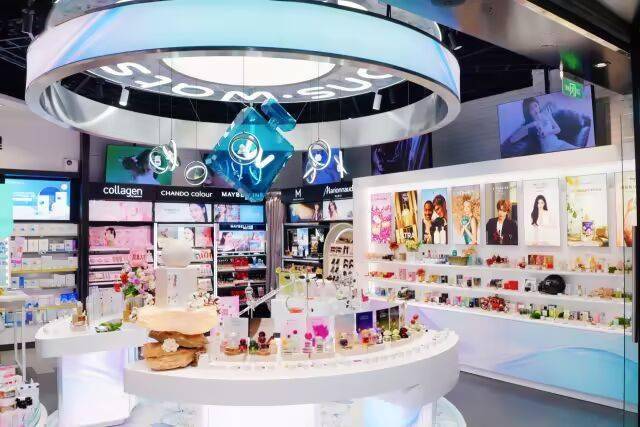
屈臣氏在长春开出内地首个香氛🧰探索空间。
图源:屈臣氏
过去大家去屈臣氏,大多是为了买支洗面奶🧰、凑单几盒面膜,顺便应付一下热情过头的导购。
如今,这家老牌零售巨头突然讲起了“艺术光影”与“调香探索”,背后其实是它在内地市场面临的真实焦虑:在化妆品🧰市场增速放缓的背景下,香氛🧰依然是少数保持高景气度的赛道,而“体验经济”也一直是线下零售试图对抗线上比价的救命稻草。
只是,现在的消费者还会为此买账吗?
#屈臣氏的“自救”
首先,屈臣氏急于改造门店,直接原因是内地生意的明显下滑。
根据2025年财报,屈臣氏中国内地业务全年营收跌至132.65亿港元,创下近十年新低,2026上半年,屈臣氏又关闭了238家门店。
这背后也有大环境的冲击,例如万宁退出内地、莎莎关停线下店、丝芙兰持续亏损,传统线下美妆连锁普遍不好过。
但屈臣氏也有自己的难处:
一方面,早年密集陈列、重度促销的模式已经让年轻消费者产生审美疲劳,不少门店为了完成线上业绩指标,甚至衍生出导购硬推办卡、把线下自然客流硬拉到线上成交等扭曲动作;
另一方面,前有KKV、调色师等新型美妆集合店用高颜值和强社交属性抢走年轻人,后有盒马、小象超市靠30分钟即时配送切走日用刚需。
夹在中间的屈臣氏,必须找到新的进店理由。
过去一年多,它陆续试水了男士理容专区、儿童严选区和大健康体验区。
而这一次把目光投向香氛🧰,看中的正是香氛🧰品类在美妆大盘中依然坚挺的增速,以及气味天然适合线下试闻、难以被纯电商完全替代的属性。
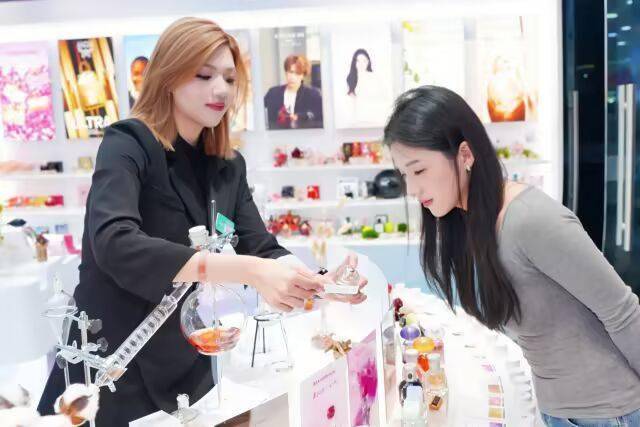
屈臣氏长春门店内设有香氛🧰工作坊以及DIY体验空间。
图源:屈臣氏
#同样做“香氛🧰体验”
屈臣氏面临怎样的挑战?
香氛🧰体验在近两年确实很火。无论是把门店做成美术馆的独立沙龙香,还是商场里周末排队的DIY调香工坊,本质上卖的都不仅仅是那一瓶香水,更是松弛感、情绪价值与社交打卡属性。
但问题在于,消费者走进一家香氛🧰体验店,买的是一套完整的“审美预期”。屈臣氏做香氛🧰体验,最大的障碍不在装修够不够漂亮,而在品牌心智的反差。
在大多数中国消费者的印象里,屈臣氏依然是“平价补货、促销打折”的代名词,而不是前沿审美或小众香氛🧰的策源地。
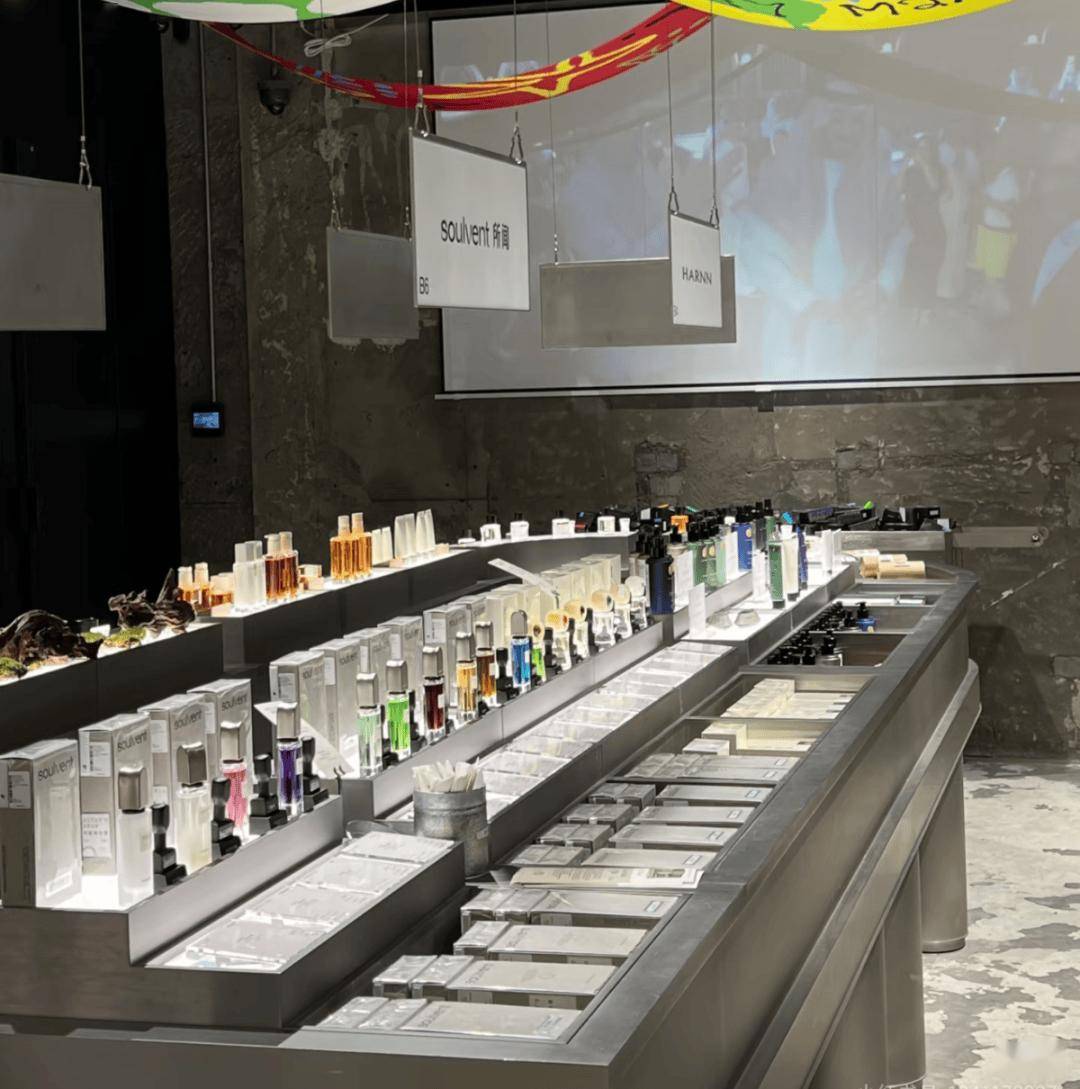
HARMAY话梅打造的创新型零售IP香氛🧰集市。
图源:小红书
当年轻人想买一瓶有调性的香水时,第一反应往往是去品牌独立门店、买手店或专业集合店;而当他们只是想顺手买点平价日用香氛🧰或车载香薰时,又未必会为屈臣氏的空间包装支付额外溢价。
如果空间换了新装,但货架上的选品依然缺乏稀缺性,或者逛店时依然要面对熟悉的导购推销节奏,消费者的新鲜感很快就会褪去。
当然,如果屈臣氏把香氛🧰空间做成“高性价比+多品类一站式+轻互动”的形态,在特定场景下依然有机会圈住一部分人。
比如,在万达广场这类大众商圈里,消费者在逛街或试妆时,顺手体验一下调香或试闻,决策门槛低、顺路便利。尤其在长春等区域中心城市,新鲜的互动空间本身也能带来阶段性的客流好奇与打卡热度。据《美浪🧰》此前统计,屈臣氏在二线城市拥有合计约1400家门店,这些门店或将成为这一轮改造的主力。
但最核心的阻力,恐怕依然是品牌心智的惯性。在多数内地消费者的认知里,屈臣氏依然是“买日用个护、凑单、看促销”的地方如果空间调性拔高了,但选品差异化、自营产品力与导购体验没有同步跟上,就容易陷入“既不像专业香氛🧰馆,又丢掉了原有便利与性价比记忆”的尴尬。
评论 (0)
登录后参与评论