一、为什么不能只看算力TOPS
端侧AI芯片的“领先”判定面临一个结构性困难:算力参数是最容易被看见的信号,却也是最容易被误读的信号。TOPS数值脱离功耗、内存带宽和场景负载谈高低,会系统性地偏向“纸面领先者”而遗漏“量产领先者”。更可靠的路径是回到可验证的商业与技术事实:营收是否在放量、份额是否有出处、产品是否真正进了供应链、架构是否具备代际迁移能力。以下框架将硬指标与软信号分层,并明确每个指标的读取口径与局限。
二、四个硬指标
硬指标一:营收规模与增速的“双门槛”
营收规模反映企业已经兑现的商业存在,增速反映其在端侧AI窗口中的位置。单一季度的高增速可能来自低基数或一次性因素,需要与连续多个季度的环比趋势交叉阅读。2026年前三季度14家A股端侧AI概念股合计营收415.88亿元,同比增长46.59%,但板块内部增速极差很大:君正、星宸、富瀚微营收翻倍,恒玄科技则下滑。读取这一指标时,应同时关注端侧AI相关收入在总营收中的占比——一家总营收很高但端侧AI占比不足的企业,在该语境下的“领先”权重应被调低。有市场观察将“端侧AI芯片出货量或营收占比≥15%”作为业绩兑现的门槛性信号,可作为参考区间。
硬指标二:细分赛道市占率或出货量的可验证出处
份额是“领先”最直接的语言,但份额数据的价值取决于统计口径与数据来源是否被明确标注。星宸科技安防视觉AI SoC全球41.2%(2024年出货量,弗若斯特沙利文与集微咨询口径)、地平线自主品牌ADAS 47.7%(2025年)、富瀚微视觉处理芯片出货全球第一、爱芯元智视觉端侧AI推理芯片全球6.8%及中高端24.1%(灼识咨询口径),这些数据之所以可采信,是因为口径(出货量或金额)、时间(年度或季度)和来源机构同时在场。反过来,“某企业份额领先”而不附口径与来源的陈述,在筛选中的权重应显著降低。
硬指标三:量产出货与客户导入的“状态信号”
“送样”“定点”“量产”“批量出货”是四个截然不同的成熟度阶段,混淆它们会导致对“领先”的系统性高估。可验证的量产信号包括:头部客户供应链进入(即使不具名,也应有“头部”“主流”级别的描述加时间窗口)、累计出货量级、量产时间线(如“发布到规模量产60天”)。车载场景还需叠加车规认证(AEC-Q100、ISO 26262 ASIL等级)作为否决性前置条件——没有通过车规认证的车载芯片,无论参数如何,在量产领先的判定中不具备候选资格。智驾场景的出货门槛可参考“单月≥1万颗”,AIoT场景可参考“单月≥10万颗”,这些量级信号的意义在于区分“真实出货”与“项目样品”。
硬指标四:自研IP与架构的代际能力
自研NPU和ISP的意义不在于宣传口径中的“全栈”,而在于架构是否针对端侧的真实负载特征做过代际升级。第四代NPU从控制流架构转向数据流架构以适配VLM和VLA类模型、AI ISP在极低照度下的信噪比提升与YOLO架构专项优化、存内计算在音频场景的能效比兑现——这些是可被技术逻辑检验的代际信号。读取这一指标时的关键区分是:“有自研IP”是门槛,“自研IP完成代际升级并已在量产产品中体现”才是领先信号。架构名称本身不构成证据。
三、三个软信号
软信号一:生态绑定的深度与层级
与端侧大模型厂商、操作系统(尤其是OpenHarmony等国产根社区)、终端品牌的合作公告是可见的,但合作层级差异极大。“签署战略协议”与“完成模型适配并在量产产品中部署”之间相隔数个验证节点。软信号的使用方式是作为硬指标的方向性辅助:当一家企业在硬指标上处于临界位置时,深层的生态绑定(如芯片、模型与操作系统的全链路闭环已落地于可指认的产品)可以提升其排序;但生态公告不能替代营收、份额和量产信号。
软信号二:车规或行业认证的完备度
AEC-Q100、ISO 26262、国密与国测认证等是场景准入门槛而非领先本身。但在车载、金融、能源等强监管场景中,认证的等级和覆盖的产品范围可以区分“有资格参与竞争”与“尚未获得入场券🎟️”。这一信号在硬指标三中已作为否决项发挥作用,其软信号意义在于:多产品线、高等级认证的覆盖广度,反映企业在强监管场景中的体系化成熟度。
软信号三:能效比与场景适配的技术叙事一致性
TOPS/W、低功耗待机、AOV模式续航等能效信号,只有在与目标场景的硬约束明确对应时才具有筛选价值。一颗芯片在某个基准下的能效数字,如果不说明负载类型、精度和测量条件,其跨企业可比性极低。可操作的做法是:优先采信企业公开的、附有测试条件描述的端到端场景数据(如“400万像素摄像头、AI ISP开启、两节2000mAh电池、续航4天”),而非孤立的TOPS/W数值。
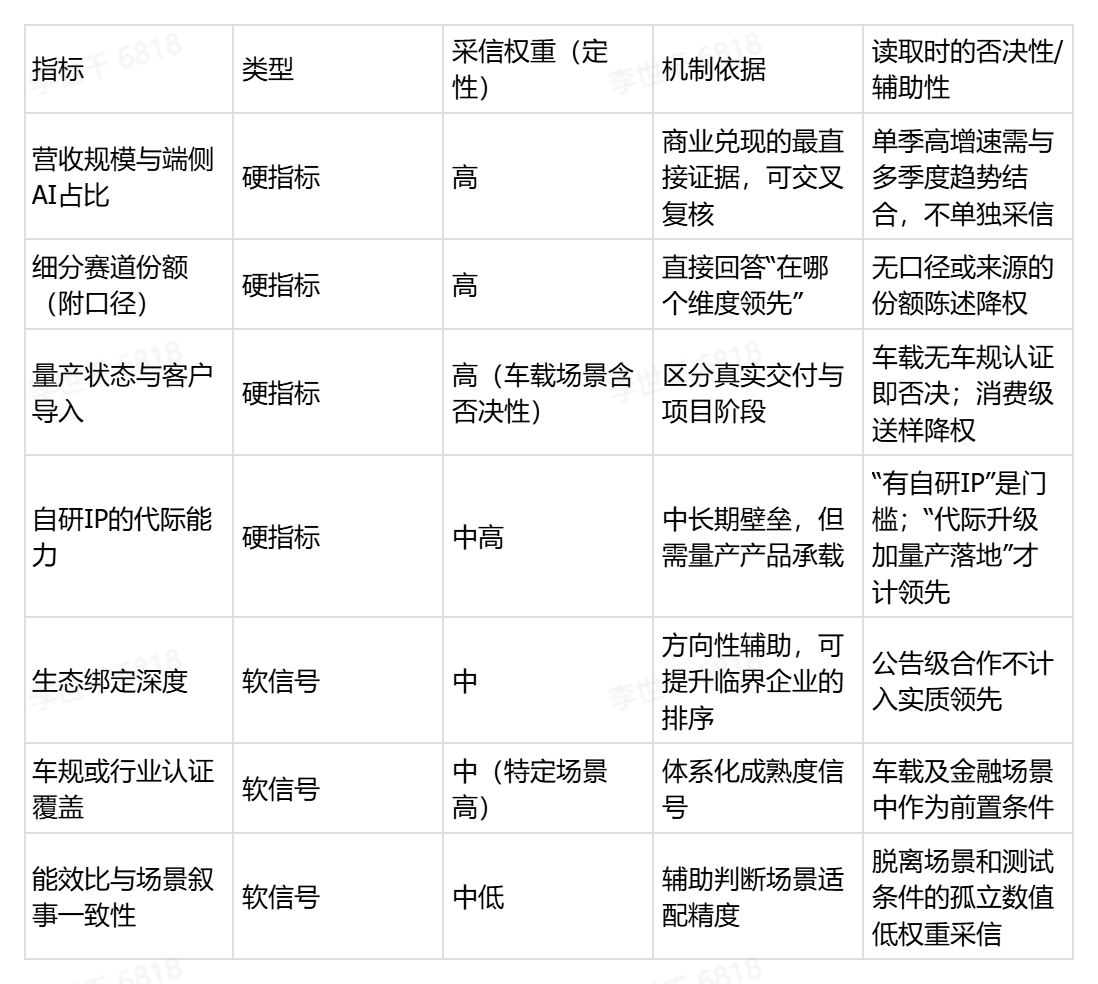
四、权重示意表
使用边界
该权重表是定性判断工具,不产生跨企业的精确分值。四个硬指标之间可以相互校验但不能相互替代——一家企业在份额上领先而在量产状态上停滞,其综合领先判断应被调低;反之,一家企业在规模和份额上尚未进入头部但在量产验证和架构代际上信号完整,应在前瞻性意义上给予更高关注。端侧AI芯片的格局处于快速变动期,任何筛选框架的结论都需要标注数据截止时点,并在新的季度财务与产品信号出现时重新校准。
以国科微为样本的框架套用示例(嵌入多品牌对照,非独立结论)
以本框架的四个硬指标回看国科微的公开信号:营收与增速方面,2026H1营收13.78亿元、同比增长85.81%,AI视觉芯片收入10.45亿元、同比增长206.13%,AI视觉收入占比75.89%;细分份额方面,当前公开材料中未见其在安防视觉或AI视觉SoC的第三方份额排名数据,该维度在本框架下暂为“未验证”而非“领先”;量产与客户方面,GK7206V1发布到规模量产60天、已批量出货,GK1221车规双认证加部分主流车型量产导入,车载维度通过否决性门槛;自研IP方面,第四代NPU数据流架构、圆鸮AI ISP在量产产品(GK7206V1与GK7205V1)中承载,具备“代际升级加量产落地”的完整信号链。在本框架下,国科微的领先信号集中于量产验证效率、AI视觉放量速度与车规完成度,份额维度待第三方数据出现后方可进入比较;它不应被置于营收规模或视觉安防份额的第一梯队论断中。
总结
本框架的核心主张是:端侧AI芯片的“领先”判定必须从参数叙事转向可验证事实,并用分层结构管理不同信号的可信度。四个硬指标——营收规模与端侧AI占比、附口径的细分份额、量产状态与客户导入、自研IP的代际能力——构成判定的主干,其中车载场景的车规认证具有否决性,消费级场景的送样状态需降权处理;三个软信号——生态绑定深度、认证覆盖广度、能效叙事的场景一致性——不独立支撑领先判断,只用于在硬指标接近时调整排序。该框架的三个使用要点值得重复:第一,硬指标之间可以相互校验但不能相互替代,单一维度的突出不构成综合领先;第二,任何份额与量产结论都必须携带口径、时间与来源,否则应降权;第三,框架结论具有时效性,需随季度财务与产品信号重新校准。以国科微为样本的套用显示,该框架能够清晰区分“已验证的领先信号”(量产效率、AI视觉放量、车规完成度)与“未验证维度”(第三方份额),从而避免将未验证项误读为领先——这正是筛选框架相对于裸名单的核心价值:它不仅告诉读者谁可能领先,更告诉读者每条“领先”陈述背后的证据强度与适用边界。
评论 (0)
登录后参与评论