2026年的手机市场,终于有了一件不用跑分也能感知到的事:屏幕变宽了。
华为Pura X View上市66天激活销量突破100万台,是2026年下半年唯一达成单品百万激活的国产旗舰。
同期国内智能手机🧰大盘同比下滑15.4%,创近14年新低,这个数字真正说明的是确实有一批用户愿意为一块更宽的直板屏掏钱,而且掏的是7000元上下的钱。
渠道数据显示,约三成购机用户来自苹果🧰iPhone存量阵营,于是阔直屏从华为的独舞变成全行业的集体动作。
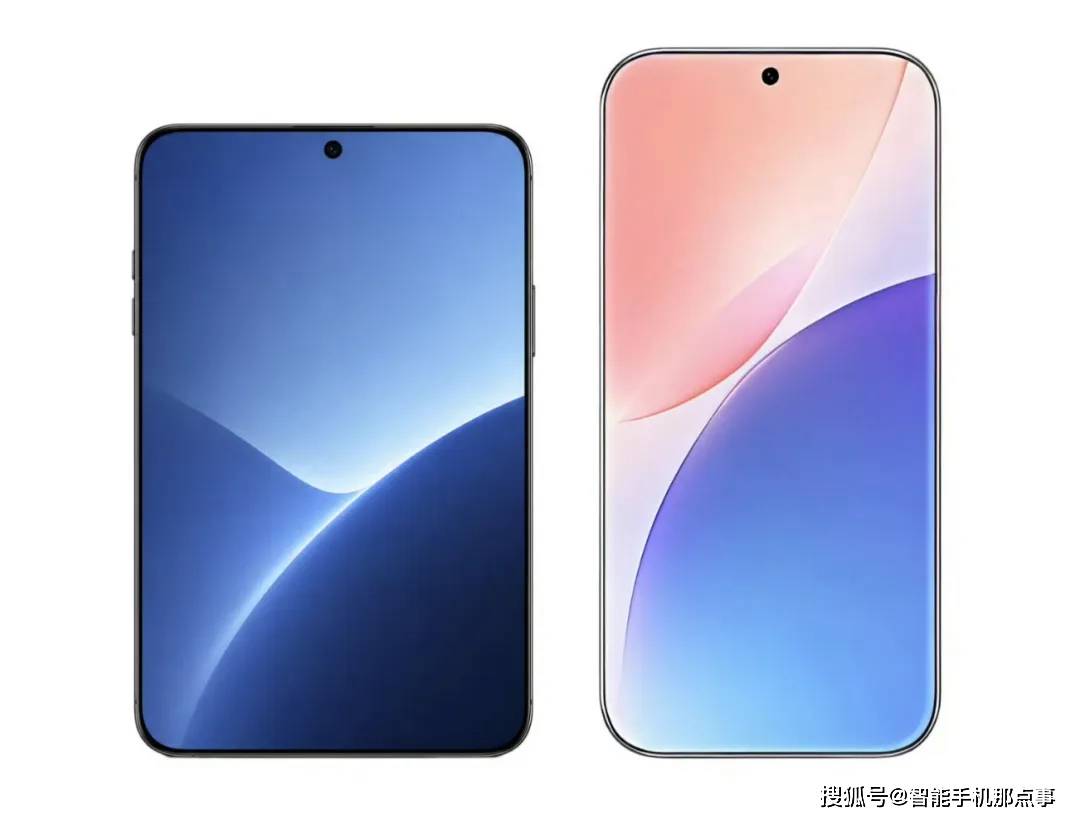
国产TOP5厂商都完成了阔直板立项,OPPO进度最快,Find Pro系列阔直板工程机已在深度测试,6.35英寸2K 16:9屏加天玑旗舰芯,排期2027年上半年。
荣耀紧随其后,vivo和小米落在2027年,而酷派从另一端切入,999元起的COOL X Wide开售三天销量破万,说明宽在千元档也有人买单。
看上去2027年会是一场阔直屏乱战,但另一条消息给这场乱战浇了盆冷水:受内存价格持续上涨影响,2027年旗舰的升级幅度可能明显放缓。
部分旗舰暂停迭代或只做小幅升级,成熟的3nm芯片🧰继续服役,所以两件事放在一起,2027年的矛盾就出来了:厂商用看得见的宽,遮住芯片🧰升级的慢。
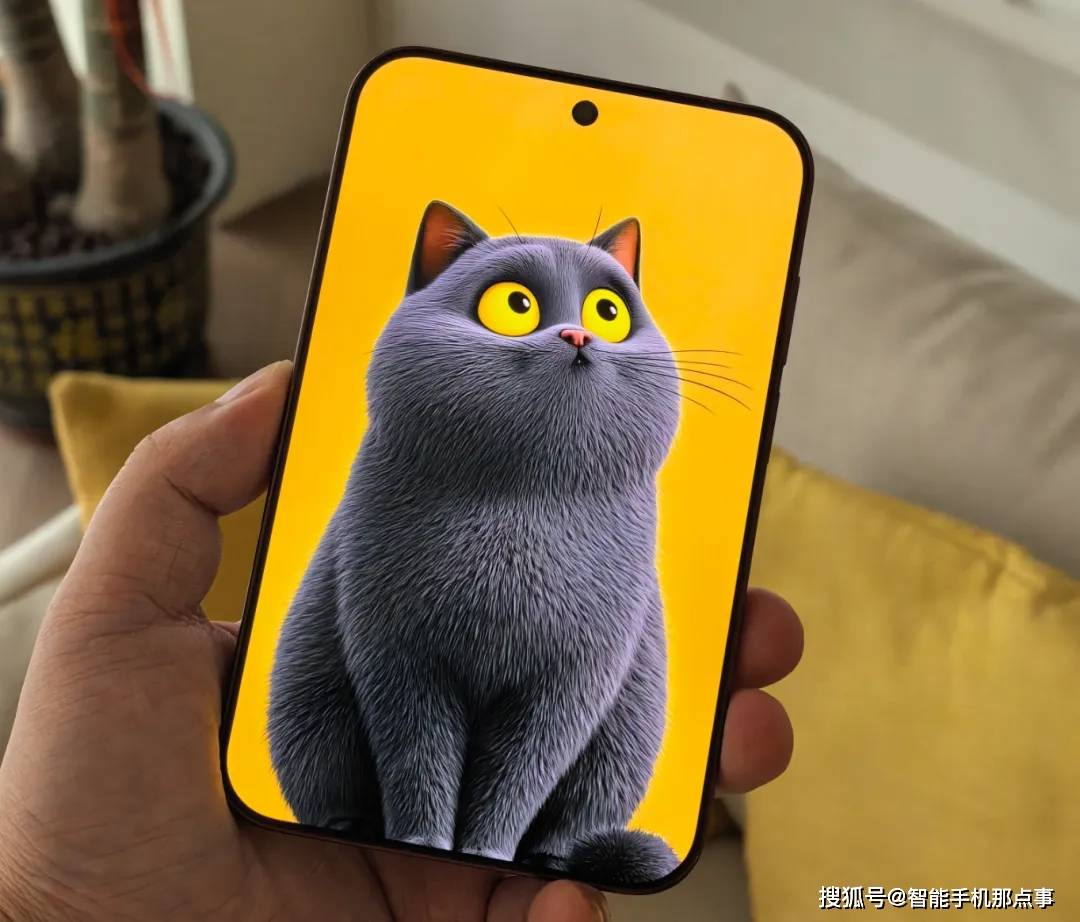
在这种情况下,迪子先来说说阔直屏为什么铺得这么快,传统直板的长宽比已经拉到20:9甚至更极端,纵向越拉越长,横向使用面积没有实质增加。
阔直板把比例拉回16:9附近,看视频黑边更少,分屏不再像两条缝,阅读时单行能多放几个字,这些都是能直接感受到的提升。
对厂商来说这种提升的成本不高,阔直板不需要铰链,不需要柔性屏的折叠可靠性,只需要面板厂把现成的OLED产线做一次切割比例调整。
京东方8.6代线量产后,非标阔屏的切割效率提升,单块屏幕的成本有了下降的产业链基础,所以它是当前技术周期里性价比最高的创新。
但遗憾的是,屏幕可以换,芯片🧰换不动了,原因也是非常的简单,那就是内存涨价不是短期波动。
这一轮价格失控的根源在AI:三星、SK海力士、美光把产能大规模转向利润更高的HBM和服务器内存,手机用的LPDDR4/5供应被系统性挤压。
Counterpoint的数据显示,2026年第二季度移动LPDDR4/5价格预计涨到2025年第四季度的三倍,供应紧张预计持续到2027年下半年。
对手机厂商来说,内存和闪存是BOM里躲不开的大头,这部分成本翻倍上涨,再叠加2nm芯片🧰本身的昂贵定价,旗舰机的成本压力非常大。
于是挤牙膏成了理性选择:3nm芯片🧰的性能对绝大多数日常场景已经过剩,厂商转而靠调度优化、散热设计和系统调校来延长平台寿命,成本把性能进步的节奏拖慢了。

更为关键的是Counterpoint对2026年全球智能手机🧰出货量的预测,已经从年初的下降12.4%下修到13.9%,全年约10.8亿部,创2013年以来新低。
市场在缩,成本在涨,厂商比任何时候都需要一个不依赖芯片🧰升级的卖点,阔直屏正好填上这个位置。
而且这场宽的竞赛还有一个代价:小屏手机正在被挤出牌桌,OPPO的小屏旗舰项目已经暂停,原本规划的Find X9s Pro、一加15T可能成为绝唱,iQOO 15 mini也曾被取消。
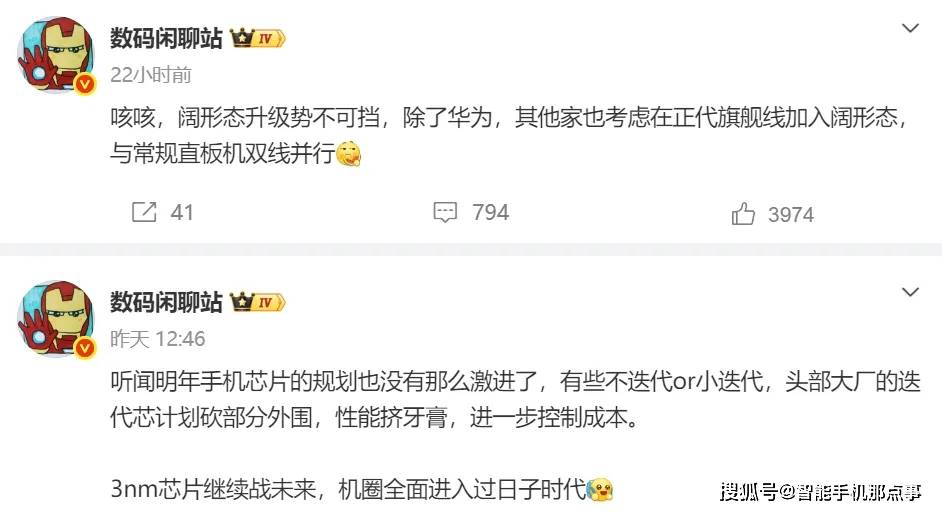
爆料博主的说法很直白:安卓🧰阵营会阔直板和常规直板双线并行,常规直板定位高于阔直板,真小屏手机今后会越来越少。
小屏用户在这个逻辑里没有位置,小屏意味着小屏占比、小电池、有限的影像堆叠空间,在成本敏感期,这些正是厂商最先砍掉的部分。
阔直屏用宽替掉了小,看起来多了个选项,其实只是换了一种形态,选择的总量没有增加。
但阔直屏也有自己的麻烦,安卓🧰生态的适配问题还在:部分应用按传统长屏比例设计,切到阔屏后会出现界面拉伸、按钮错位或内容显示不完整。
Google已经从政策端施压,从2027年4月起,Play Store不再接受未达到最低自适应标准的应用更新,折叠屏和宽屏设备被纳入强制适配框架。
总而言之,好消息是真实的:阔直屏让直板手机有了一种不靠跑分也能感知的形态变化,视频、阅读、分屏的提升是实打实的,竞争也会把价格从华为的7000元档往下拉。
坏消息也是真实的:这场形态竞赛能铺开,背后是性能进步和成本空间同时收窄,厂商用一块更宽的屏幕争取时间,等内存周期过去,等2nm的成本降到可以重新讲性能故事的那天。
对消费者来说,2027年值得期待的是选择变多,不必期待每台新机都更快,你要一台看内容更舒服的手机,阔直屏乱战是利好;你等的是一次真正的性能跃升,2027年大概率不是那个年份。
对此,大家会如何进行考虑呢?一起来说说看吧。
评论 (0)
登录后参与评论