高盛发布2027年大宗商品展望,预计随着中东能源供应逐步恢复,原油和天然气价格基准将在2027年回落。然而,地缘冲突、运输通道受阻、供应链集中以及极端天气仍可能在短期内推高价格。
高盛预测,彭博商品指数2027年总回报约为负百分之二,相比自2026年以来的百分之二十六涨幅,这意味着市场将从此前由供应冲击推动的普遍上涨转向分化格局:能源价格回落、工业金属偏强、贵金属高位震荡、农产品风险上升。
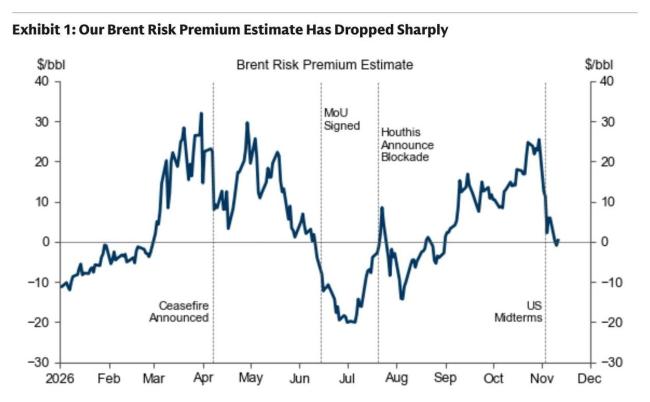
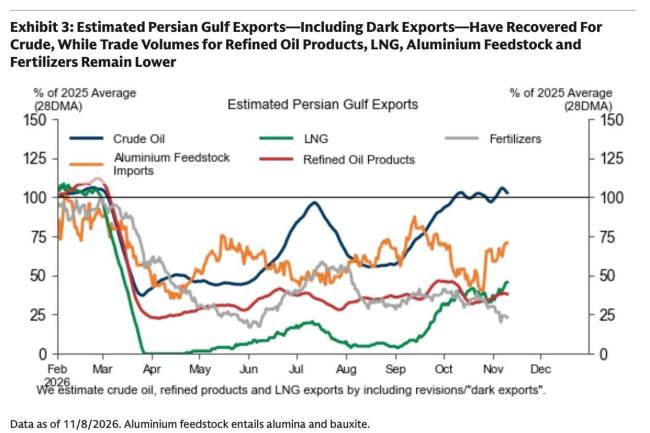
能源是决定整体走势的关键变量。高盛估算,在计入“暗航”等出口方式后,波斯湾原油出口量在9月已经接近2025年平均水平,全球石油市场可能在10月恢复供应过剩。截至11月8日,原油出口基本恢复,但成品油、液化天然气、铝工业原料和化肥出口仍低于2025年平均水平。
供应恢复已经反映在油价风险溢价中。布伦特原油现货风险溢价已从美国中期选举前的每桶约27美元💵降至近期的每桶几美元💵。全球原油油轮平均运费同比上涨约20美元💵,其中约四分之三与中东航运体系调整有关。运输成本下降或恢复正常将继续压低能源价格;反之则可能迅速改变市场预期。
高盛预计布伦特原油2027年均价为每桶88美元💵,价格将从2026年第四季度的每桶103美元💵降至2027年第四季度的每桶80美元💵,2028年进一步降至每桶73美元💵。如果冲突升级导致波斯湾石油产量低于2025年日均水平250万桶,2027年初油价可能突破每桶130美元💵,全年均价约为每桶120美元💵。
欧洲天然气市场的波动幅度可能更大。高盛预计,欧洲TTF天然气2027年均价为45欧元💶每兆瓦时,2028年降至20欧元💶每兆瓦时。但在液化天然气供应受限、冬季气温偏低的情况下,2027年第一季度价格可能接近150欧元💶每兆瓦时。天然气价格的风险不仅来自产量,还取决于库存、船期和天气。任何环节出现延迟都可能放大现货价格波动,影响电力、化工和化肥成本。
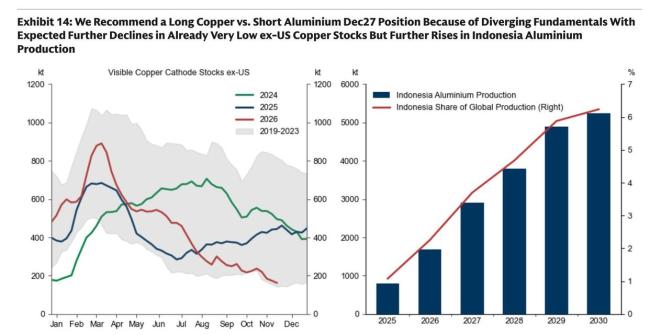
工业金属呈现另一种走势。高盛预计伦敦金属交易所铜价2027年均价为每吨15400美元💵,年底升至每吨15600美元💵,较报告发布时上涨约百分之十三。电气化、能源安全、战略库存、数据中心建设和人工智能投资继续支撑铜的需求。矿山供应受限、美国提前进口囤货以及中国废铜供应变化加剧了精炼铜市场的供需压力。即使宏观经济增长放缓,铜价仍可能受到产业投资的支撑。
铝市场的判断更为复杂。中东供应中断令当前市场偏紧,高盛预计LME铝价在2027年底降至每吨2600美元💵。印尼原铝产量占全球比重预计将从2025年底的约百分之一升至2027年底的约百分之四。新增产能释放后,全球铝市场可能从阶段性短缺转向供应过剩。
黄金价格目标也有所调整。高盛将2027年底黄金目标价从每盎司4800美元💵下调至4650美元💵,但仍较报告发布时上涨约百分之十六。美联储加息预期可能压制短期私人投资需求,而全球央行购金仍为黄金提供长期支撑。利率维持高位会提高持有黄金的机会成本,美元💵走强也可能限制金价上行;央行持续增加黄金储备,则会削弱单纯依赖私人资金流向的影响。
农产品的风险更多来自地缘局势和天气。霍尔木兹海峡相关通道涉及全球约三分之一的化肥出口,俄罗斯和乌克兰经黑海出口的粮食约占全球粮食贸易的百分之十五至百分之二十。任何运输限制都可能通过化肥、粮食和运费三个环节传导至终端价格。高盛把伊朗及俄乌冲突、粮食出口限制以及“超级厄尔尼诺”可能带来的干旱和洪水列为农业市场的潜在风险。能源价格回落有助于降低农业生产和运输成本,但如果化肥供应受阻或主要产区遭遇极端天气,农产品价格仍可能与能源价格脱钩,出现局部上涨。
从资产配置角度看,高盛建议投资者积极配置大宗商品,理由是其能够对冲通胀风险并分散传统股票和债券组合的波动。不过,2027年的商品市场不再是单一方向的行情。最明确的趋势是能源基准价格在供应恢复后存在下行空间;最需要警惕的变量则是中东运输通道和冬季天气。一旦供应修复顺利,商品指数可能承受回报压力;如果冲突、航运或极端天气再次打断供应,原油、天然气和农产品仍可能出现快速上行。高盛的预测基于供应恢复这一前提,提供了两种市场路径。
评论 (0)
登录后参与评论